Thuisbatterij boom in volle gang
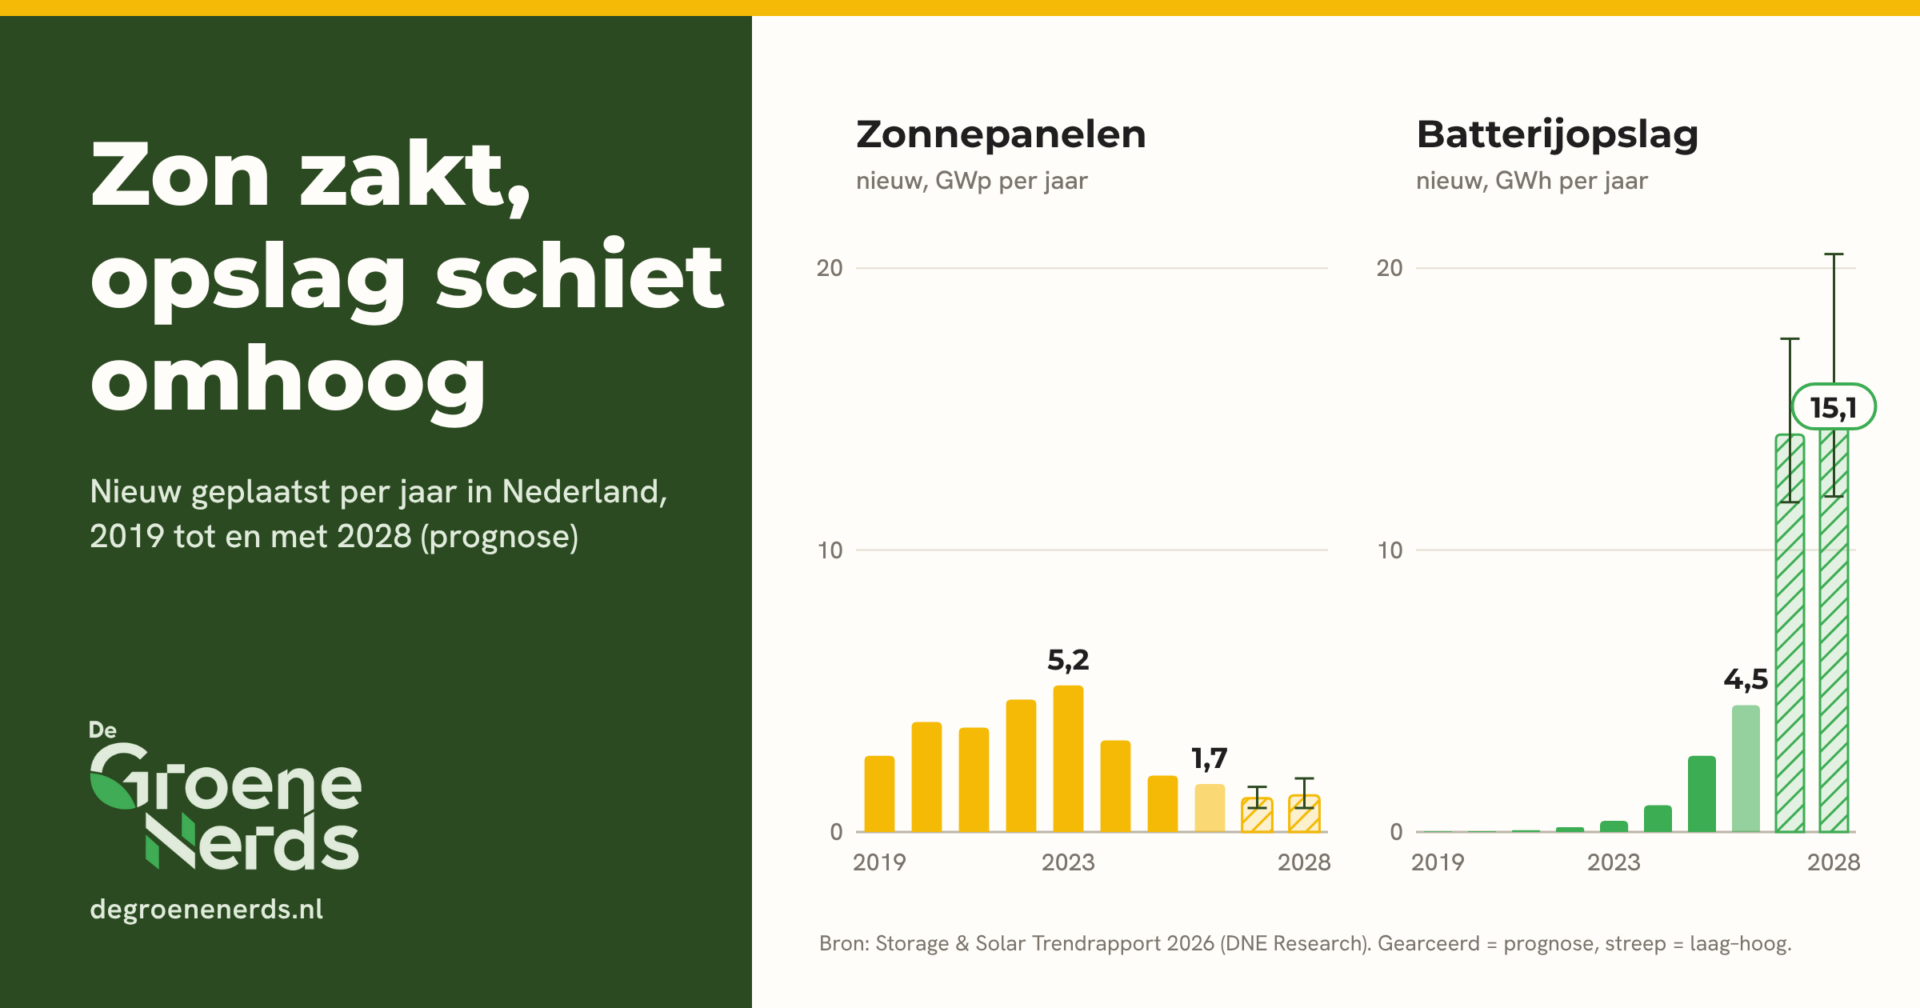
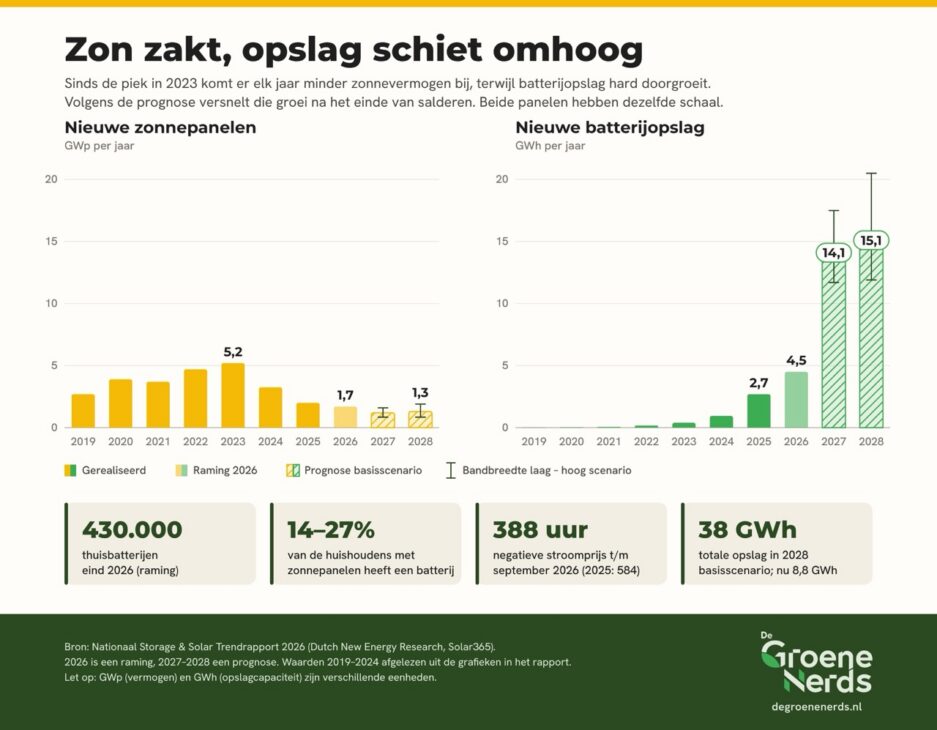
De zonnepanelenmarkt zakt verder weg en de batterijmarkt groeit harder dan ooit. Dat is de kern van het Nationaal Storage & Solar Trendrapport 2026 van Dutch New Energy Research (DNE) en Solar365.
In het kort: de solar-, batterij- en energiemarkt in 2026
- 4,5 GWh nieuwe batterijopslag in 2026. Dat is 64% meer dan in 2025. Bijna de helft daarvan (2 GWh) komt bij huishoudens te staan. Het totaal in Nederland komt daarmee op ongeveer 8,8 GWh.
- Ruim 230.000 nieuwe batterijsystemen, waarvan circa 225.000 thuisbatterijen. Eind 2026 staan er volgens DNE zo’n 430.000 thuisbatterijen. Slechts 14 tot 27% van de huishoudens met zonnepanelen heeft er een.
- Zonnepanelen: laagste niveau in jaren. In 2026 komt er naar verwachting 1,7 GWp bij, tegen ruim 5,2 GWp in topjaar 2023. Het aantal nieuwe installaties zakt naar iets meer dan 100.000, 82% minder dan in 2022.
- Prognose 2028: 32,5 tot 46,9 GWh batterijopslag. In het basisscenario is dat 38 GWh, ruim vier keer zoveel als nu. Thuisbatterijen groeien in dat scenario naar 13,9 GWh.
- Minder uren met negatieve stroomprijzen. Tot en met september 2026 telde de day-aheadmarkt 388 negatieve uren, tegen 584 in heel 2025. DNE wijst batterijen aan als belangrijkste verklaring. Daar zetten wij verderop een kanttekening bij.
- Plug-inbatterij gemiddeld het goedkoopst per kWh. In een steekproef van webshopprijzen (eerste helft 2026) kost een plug-inbatterij gemiddeld € 305 per kWh. Een ‘slimme’ batterij met ingebouwde omvormer en EMS kost gemiddeld € 587 per kWh.
- Een vijfde minder installatiebedrijven. Het aantal geregistreerde zonnepaneleninstallateurs daalde van bijna 3.300 in 2023 naar minder dan 2.600 in oktober 2026.
Zonnepanelen: de bodem lijkt bereikt
Na het recordjaar 2023 viel de markt hard terug. Politieke onzekerheid speelde mee, net als de invoering van terugleverkosten. Bij woningen werd in de eerste negen maanden van 2026 maandelijks maar 23 tot 39 MWp geplaatst, zo’n 86% onder de piek van 2023. Dat 2026 toch nog op 1,7 GWp uitkomt, komt vooral door grote zonneparken met subsidie uit oudere SDE++-rondes. Die zijn goed voor 60% van het nieuwe vermogen.
DNE verwacht dat de bodem bereikt is. Voor 2027 en 2028 schetst het rapport drie scenario’s, afhankelijk van het beleid van het nieuwe kabinet: van 850 MWp per jaar in het lage scenario tot 1,9 GWp in 2028 in het hoge.
Batterijen: de groei zit overal
Waar zonnepanelen krimpen, groeit opslag in elk segment. De thuisbatterij is de grootste aanjager: 107% meer nieuwe capaciteit dan in 2025. Bedrijven zetten batterijen vooral in tegen netcongestie. Grote batterijparken groeien met de projecten die nu worden opgeleverd.
Cijfers uit het rapport (ramingen DNE Research):
| Segment | Nieuw in 2026 (GWh) | Totaal eind 2026 (GWh) | Totaal 2028, basisscenario (GWh) |
|---|---|---|---|
| Huishoudens | 2,0 | 3,4 | 13,9 |
| Bedrijven (C&I) | 1,0 | 2,3 | 6,7 |
| Grootschalig | 1,5 | 3,1 | 17,3 |
| Totaal | 4,5 | 8,8 | 38,0 |
In het lage scenario komt het totaal in 2028 op 32,5 GWh, in het hoge op 46,9 GWh.
Onze eigen berekeningen op basis van die cijfers:
| Wat | Uitkomst | Hoe berekend |
|---|---|---|
| Gemiddelde grootte nieuwe thuisbatterij 2026 | ca. 8,9 kWh | 2,0 GWh gedeeld door 225.000 systemen |
| Gemiddelde grootte alle thuisbatterijen eind 2026 | ca. 7,9 kWh | 3,4 GWh gedeeld door 430.000 systemen |
| Benodigde verkoop thuisbatterijen in 2027 (basisscenario) | ca. 530.000 stuks | 4,7 GWh gedeeld door 8,9 kWh |
| Aandeel huishoudens met zonnepanelen én batterij | ca. 14% | 430.000 gedeeld door 38% van ca. 8,3 miljoen huishoudens (aanname) |
De derde regel verdient uitleg. DNE rekent in het basisscenario voor 2027 met 4,7 GWh aan nieuwe thuisbatterijen, maar noemt geen aantal. Wij hebben dat omgerekend met de gemiddelde grootte van een nieuwe thuisbatterij in 2026: zo’n 8,9 kWh. Dan kom je uit op ongeveer 530.000 batterijen in één jaar. Dat is ruim twee keer de verkoop van 2026 en meer dan alle 430.000 thuisbatterijen die eind 2026 samen in Nederland staan. Per maand gaat het om zo’n 44.000 stuks.
Gijs Stevers (Equinox Insights) telt in het rapport nu ruim 15.000 installaties per maand en houdt een verdubbeling tot verdrievoudiging voor mogelijk; pas bij dat laatste haal je het basisscenario. Worden batterijen gemiddeld groter, bijvoorbeeld 11 kWh, dan zijn zo’n 430.000 stuks genoeg. Het einde van salderen op 1 januari 2027 maakt een sprong aannemelijk, al heeft een deel van de kopers zijn batterij in 2026 al naar voren gehaald.
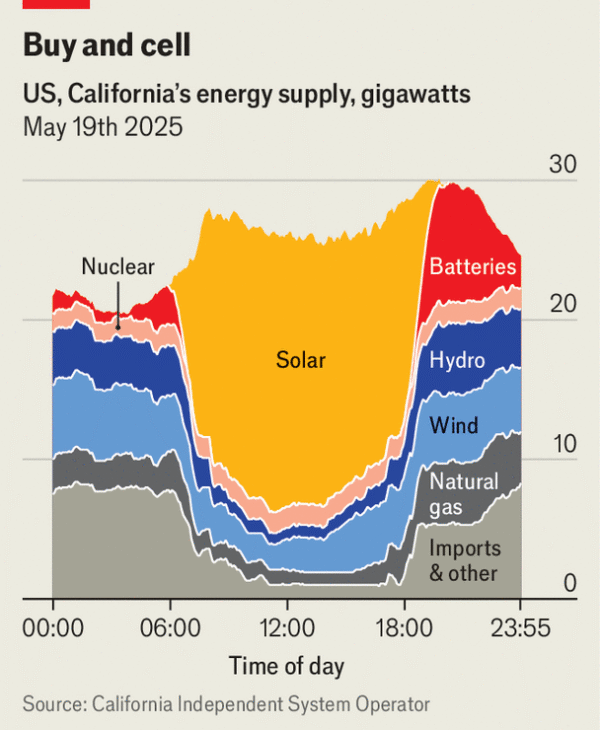
In onderstaande afbeelding zie je ook heel mooi hoe batterijen bijdragen aan de opslag van solar in Californië.
Negatieve stroomprijzen nemen af, maar waarom?
Het rapport telt tot en met september 2026 388 uren met een negatieve day-aheadprijs, tegen 584 in heel 2025. DNE noemt de groei van batterijopslag de belangrijkste verklaring en ziet ook in het prijsverloop over de dag de hand van batterijen: duurdere middagen, goedkopere avonden.
Dat batterijen meehelpen, is aannemelijk. Dat ze de hoofdoorzaak zijn, toont het rapport niet aan. Grote zonneparken uit recente SDE++-rondes krijgen geen subsidie meer bij negatieve prijzen en regelen dan af. Het weer verschilt per jaar. En sinds 30 september 2025 rekent de Europese day-aheadmarkt in kwartieren in plaats van uren, waardoor jaren lastiger te vergelijken zijn. Opvallend is ook de landentabel in het rapport zelf: in Spanje en Portugal nam het aantal negatieve uren in 2026 juist fors toe.
Batterijprijzen: plug-in goedkoop, maar vergelijk niet blind
Consumentenprijzen thuisbatterijen, eerste helft 2026 (rapportcijfers):
| Type | Gangbare spreiding (€/kWh) | Gemiddelde (€/kWh) |
|---|---|---|
| Plug-inbatterij (meestal één fase, 2 tot 17 kWh) | 170 – 445 | 305 |
| Batterij met externe omvormer | 100 – 510 | 340 |
| Slimme batterij (omvormer en EMS ingebouwd) | 450 – 710 | 587 |
De prijzen komen uit een steekproef bij webshops en aanbieders, niet uit verkoopcijfers. Bij een deel van de slimme systemen zit installatie in de prijs, bij plug-ins nooit. Een prijs per kWh zegt dus weinig zonder het hele plaatje.
De groothandelsprijs van zonnepanelen steeg in 2026 met 25 tot 30% ten opzichte van het dieptepunt eind 2024. Een voor de hand liggende factor is er niet: China schrapte per 1 april 2026 de btw-teruggave bij export van zonnepanelen. Voor batterijen ging die teruggave tegelijk omlaag van 9 naar 6% en per 1 januari 2027 verdwijnt hij helemaal.
De auto als batterij op wielen
In het Nederlandse elektrische wagenpark zit volgens DNE ruim 63 GWh aan accucapaciteit, ruim zeven keer zoveel als alle stationaire batterijen samen. Slechts een klein deel kan stroom terugleveren: naar schatting 45.400 auto’s zijn geschikt voor vehicle-to-grid (samen 2,4 GWh), zo’n 9.500 voor vehicle-to-home. Het rapport noemt dat terecht technisch potentieel. Of het benut wordt, hangt af van regelgeving en vooral van de vraag of de auto thuis staat als de zon schijnt.
Onze visie: batterijen tot en met 2029
Ik deel de hoofdlijn van het rapport: opslag groeit hard. Dat zien wij ook bij onze community en reacties. Zonnepanelen stabiliseren, maar blijven na salderen ook interessant. Zeker in combinatie met een batterij waar omvormers geïntegreerd zijn.
2027: het jaar van de rekensom
Op 1 januari 2027 stopt salderen. Dat betekent niet dat teruggeleverde stroom niets meer waard is: tot en met 2030 moet je leverancier minstens de helft van het kale stroomtarief vergoeden. En bij een dynamisch energiecontract is de case nog weer anders. De waarde van een thuisbatterij zit dus in het verschil tussen zelf verbruiken en terugleveren, plus wat je eventueel verdient met handelen. Dat verschil is per huishouden anders.
We verwachten dat de verkoop in 2027 hoog blijft. Vooral plug-inbatterijen zijn een impulsaankoop, met pieken en dalen die meebewegen met het nieuws. Bij Residentiële batterijen zien we vanuit de vragen die we krijgen aan een sterke opmars.
Wachten op een koopje is geen strategie
De gedachte dat batterijen elk jaar goedkoper worden, klopt voor 2027 niet vanzelf. China schrapt per 1 januari 2027 de laatste btw-teruggave bij export van batterijen. Zonnepanelen werden in 2026 al duurder. Paniekkopen voor de jaarwisseling is net zo onverstandig. Wie nu twijfelt, kan beter eerst een paar maanden zijn eigen verbruik en teruglevering bekijken via de slimme meter.
Handelen levert per kWh steeds minder op
Veel thuisbatterijen verdienen nu vooral aan prijsverschillen op de stroommarkt. Bij mij thuis doet de batterij op dit moment ook vooral dat. Maar volgens het rapport komt er in 2027 en 2028 elk jaar zo’n 7 GWh aan grote batterijparken bij. Die jagen op dezelfde prijsverschillen. Zelfs batterijhandelaar Eddy Grid zegt in het rapport dat de verschillen daardoor kleiner worden. Daar komt bij dat je bij laden uit het net dubbel energiebelasting betaalt. Wij verwachten daarom dat het verdienmodel van de thuisbatterij verschuift van handelen naar meer eigen zonnestroom gebruiken.
2029: het nettarief kantelt de businesscase
De ACM werkt aan een nettarief dat afhangt van het moment waarop je stroom afneemt. Volgens het ontwerpbesluit van oktober 2026 gaat dat op 1 januari 2029 in voor aansluitingen tot 3×80 ampere. Op winteravonden tussen 18.00 en 22.00 uur wordt netgebruik het duurst, op zomermiddagen tussen 11.00 en 17.00 uur kost het niets. De definitieve tarieven volgen pas eind 2028.
Als dit zo doorgaat, telt niet langer hoeveel kWh je batterij heeft. Dan telt of hij vol zit op een koude januariavond, als de zonnepanelen al maanden weinig doen. Dat vraagt om slimme aansturing en om een eerlijk gesprek over batterijgrootte. Een warmtepomp of laadpaal die op het verkeerde moment aanslaat, kost dan echt geld.
Software en veiligheid gaan het verschil maken
Fabrikanten zeggen in het rapport zelf dat de aansturing belangrijker wordt dan de batterij. Dat geloven we, maar ook aansturing van andere stroomverbruikers is een must. Een EMS dat alleen de eigen merkproducten aanstuurt, helpt je niet verder als je ook een warmtepomp van een ander merk hebt.
Ook veiligheid verdient meer aandacht. Thuisbatterijen liggen inmiddels in de supermarkt, terwijl Nederland nog geen keuring kent zoals België. De Europese Cyber Resilience Act, met eisen aan slimme apparaten, geldt pas vanaf eind 2027 volledig. Tot die tijd ligt een groot deel van de verantwoordelijkheid bij de koper en de installateur.